2026 諾貝爾經濟學獎:央行為什麼要先把話說清楚?
2026 諾貝爾經濟學獎在獎什麼?Hall 發現家庭消費的變化猜不到,Woodford 把它放進央行用的三條方程模型;委員會自己也寫,它防不了疫情這種衝擊,部分設定仍有爭議。
紐約清晨四點半,電話響了。
麥可·伍德福德(Michael Woodford)還在睡。那一天本來就排滿了:早上要先去拿考卷和學生寫答案用的答案本,替哥倫比亞大學的學生監考;有一位從英國來的訪客要見;系上還有一位求職者來面試,招聘剛好歸他管。
電話是斯德哥爾摩打來的。接著打來的是諾貝爾官網的訪問者,名字叫 Adam Smith。他是官網的工作人員,跟那位經濟學之父同名,伍德福德先開了個玩笑:對寫經濟學的人來說,這是個很有前途的名字。問到第一個反應,他說這是驚人的消息,「但我以為他們通常頒給年紀比較大的人。」
訪問者問,學生考試時還專心得起來嗎?他說:「他們大概希望我取消考試。我不知道該不該。」
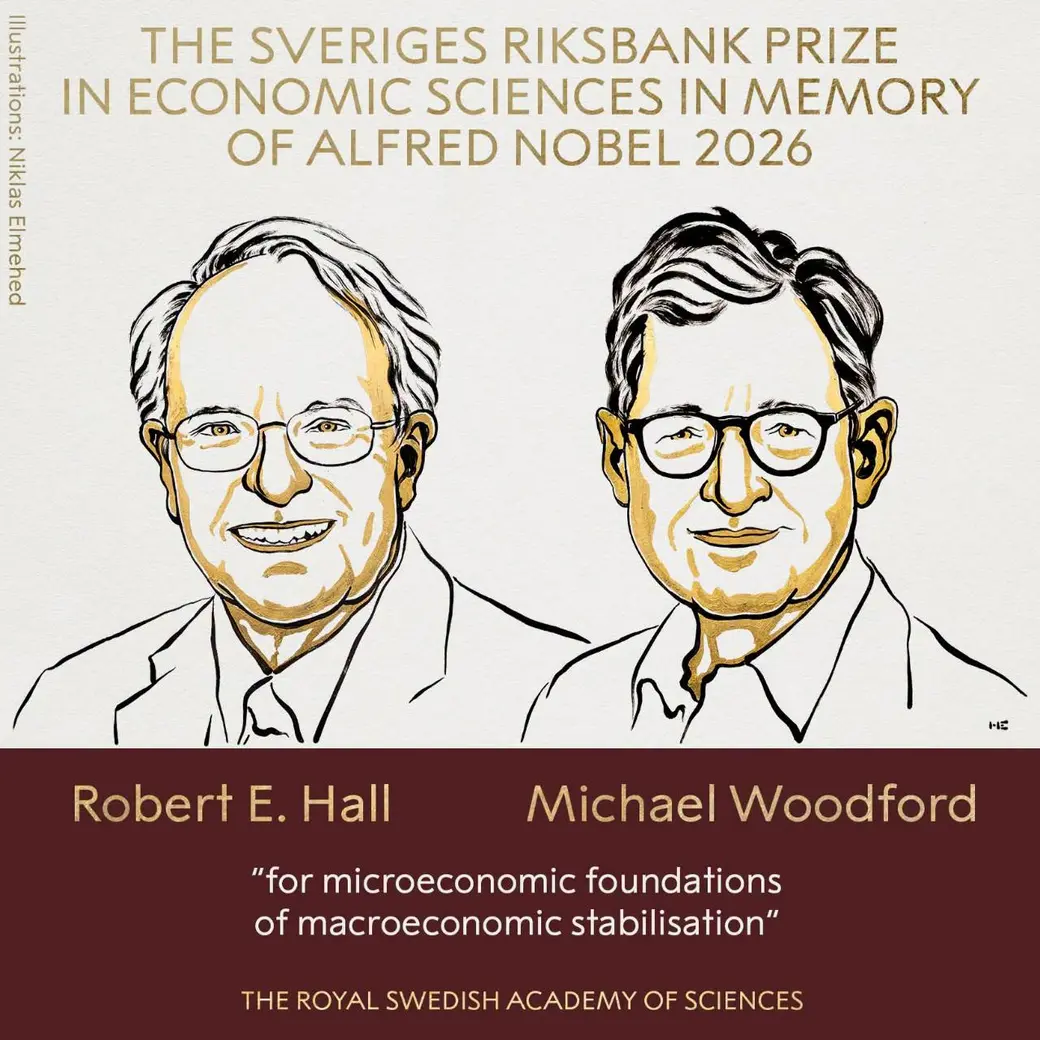
台灣時間 10 月 12 日傍晚,瑞典皇家科學院宣布,2026 年的諾貝爾經濟學獎由伍德福德和史丹佛大學的羅伯特·霍爾(Robert E. Hall)平分,得獎理由是 “for microeconomic foundations of macroeconomic stabilisation”。這座獎的正式名稱是「瑞典中央銀行紀念諾貝爾經濟科學獎」,1968 年由瑞典央行設立,不在諾貝爾遺囑原本設立的獎項裡。
得獎理由翻成白話:央行升息降息、政府發錢收錢,這些用來穩住景氣的手段,兩個人替它從每一個家庭、每一家店怎麼做決定開始,重新打了地基。
景氣的好壞,是幾百萬個家庭決定花多少錢、幾千家店決定東西賣多少錢,全部加起來的結果。霍爾發現,家庭是看著未來在花錢,只有「沒料到的消息」會改變他們花多少;伍德福德把這件事,連同「店家不會天天改價目表」,寫成三條方程,讓央行在升息降息之前,能先算一算後果。這套模型現在被各國央行與財政部使用。委員會自己也寫了它的限制:它防不了疫情、戰爭這種衝擊,有幾個關鍵設定到現在還沒有共識。
1970 年代,踩了油門,車子沒往前走
先從開車講起。經濟有時太冷,失業的人多、店裡生意清淡;有時太熱,什麼都在漲價。差不多一百年前,凱因斯(John Maynard Keynes)的想法是:太冷的時候踩油門,降利率、政府多花錢;太熱的時候踩煞車,反過來做。諾貝爾官方的說明用的就是「油門」和「煞車」這兩個字。這一整套手段,叫穩定政策。
油門要踩多深,得有一本說明書。舊的說明書,靠的是從過去資料裡看到的幾條規律。一條是:失業的人多,物價就漲得慢;失業的人少,物價就漲得快。這條叫菲利浦曲線。另一條是:口袋裡能花的錢多一點,就多花一點,教科書常用的假設是多出來的錢大約花掉三分之二。
照這樣算,事情很簡單。官方的科學背景文件寫了一句:照這種算法,在深度衰退的時候,付錢請人去挖洞、再把洞填回去,看起來都是有效的政策。
然後是 1970 年代的石油危機。失業的人愈來愈多,物價卻照樣往上漲。照說明書,這兩件事不該一起發生。景氣停住了,物價卻一直漲,這種狀態有個名字,叫停滯性通膨(stagflation)。新聞稿說,西方過了十年低成長、高失業、高通膨的日子,很多人認為穩定政策弊大於利,乾脆退場算了。
說明書哪裡出錯?後來拿到 1995 年經濟學獎的盧卡斯(Robert E. Lucas, Jr.)提出一個說法,現在叫盧卡斯批判(Lucas critique)。
用一條路來想。一條路上,大家平均開 70 公里。有人根據這個數字算出:這條路的車速就是 70。後來路中間裝了一台測速照相,限速 60。駕駛在相機前踩煞車,過了再加速。手上那個「70」,在你出手的那一刻就不準了,因為開車的人看見了你做的事,改了開法。
盧卡斯講的是同一件事。失業和物價之間的那條規律,是無數人在舊的政策底下做決定的結果。央行一旦想利用它,例如故意讓物價多漲一點、換失業少一點,大家看懂了,跟著改變自己的做法,那條規律就移動了。1970 年代就是這樣:物價拉上去了,失業沒有降下來。
他的結論是:說明書要從底層重寫。物價,是成千上萬家店各自決定賣多少錢的結果;消費,是幾百萬戶家庭各自決定花多少錢加起來的。官方的比喻是,舊方法像鳥瞰,新方法要由下往上看。經濟學把這叫「個體基礎」(microfoundations),也就是得獎理由裡 microeconomic foundations 那幾個字。
說起來容易。難在從底層重寫之後,還要簡單到央行真的用得上。
霍爾把問題倒過來問
霍爾 1943 年生在加州 Palo Alto,到現在還主持美國國家經濟研究局的景氣循環認定委員會。美國經濟從哪一個月開始衰退、到哪一個月結束,一般就是照這個委員會排出來的時間表。
他碰的題目是消費。在多數國家,家庭消費是所有需求裡最大的一塊。
當時已經有人主張:一個家庭花多少錢,看的不只是這個月的薪水,對未來收入的預期至少一樣重要。麻煩在於,預期看不見。研究者到處找可以猜到家庭明天會花多少錢的指標,一個都沒找到。
想像你早就知道今年年終會領兩個月。十二月錢入帳那天,你多半不會突然衝去換車,因為這筆錢你早就算進去了,說不定年中就先訂好了出國的機票。讓你改變花錢習慣的,是你沒料到的事:主管突然說明年要幫你加薪,或者聽說公司要裁員。
霍爾就從這裡把問題倒過來。家庭花多少錢,本身就是他們對未來最好的估計:樂觀就多花,悲觀就少花。他們只會在聽到新消息時改變花法,而新消息本來就猜不到,猜得到就不叫新消息了。所以,如果這個理論是對的,消費的變化就應該猜不到。
研究的方向因此整個翻過來:別再找能預測消費的指標,去檢驗「消費的變化猜不到」這件事是不是真的。
這後來叫消費的隨機漫步(random walk)。像一個人在廣場上隨意走,你看得到他現在站在哪裡,卻沒辦法從他前面幾步,看出下一步往哪個方向。
1978 年,他發表了結果:沒有哪一個變數,對預測消費的變化有決定性的作用。官方說明寫,連最懷疑的同行都被說服了;科學背景文件形容那篇論文是這個領域的「Eureka 時刻」。
這把尺還有另一個用處。既然照理論「應該猜不到」,那麼猜得到的部分,就來自不照理論走的人:借不到錢,或者沒有存款,有多少花多少。1982 年,霍爾和 Fredric Mishkin 用一戶一戶的家庭資料估計,大約 80% 的家庭照著理論花錢,其餘大約 20% 是有多少花多少。官方說明另外加了一句:這個比例隨時代和國家不同。80% 和 20% 是 1982 年那批美國家庭資料估出來的數字。
這對政府發錢很要緊。科學背景文件舉的例子是,減稅或補助如果被大家認為只有這一次,可能就被存起來;如果被認為會持續,花法才會明顯改變。文件也提到美國 2020 年發給全民的紓困支票,說明發出去的錢只有一部分被花掉。霍爾的理論還意味著一件事:家庭的消費,沒有以前想的那麼容易被政策推來推去。
伍德福德的三條方程,三句話講完
伍德福德 1955 年生在麻州。大學念芝加哥大學,也念了耶魯法學院的法律學位;他先念法律,後來才轉經濟,1983 年在 MIT 拿到經濟學博士。他在電話裡說,博士班第一年就學到霍爾的研究,正是這次得獎公告提到的那一篇;本人是幾年之後才見到的。
2003 年,他出了一本書,《Interest and Prices》(利息與價格),把他和其他人之前的研究收在一起,寫出一個完整、從底層一路建起來的總體經濟模型。這類模型叫新凱因斯模型(New Keynesian model):凱因斯「油門與煞車」的想法還在,說明書換成由下往上算。官方說明寫,這個模型只有三條方程,是之後所有新凱因斯模型的原型,用途是當政策制定者的「實驗室」:利率降一點,生產和物價會怎樣?要升多少,才壓得住通膨?
這套框架不是他一個人做出來的。科學背景文件列出 Taylor、Rotemberg、Calvo 等人在他之前的關鍵貢獻;伍德福德很多論文是和 Julio Rotemberg 合寫的,Rotemberg 2017 年過世。文件給伍德福德的稱呼,是「主要的建構者」。
三條方程,一條一句話:
第一條講家庭。利率比「中性」的水準高,大家就少花、多存;比中性低,就多花。今天花多少,還要看對明天的預期。這一條,就是霍爾的消費理論。
第二條講店家。店家調價時看的是未來;景氣太熱、成本上升,價格就往上走。
第三條講央行。物價多漲 1 個百分點,利率要升超過 1 個百分點,借錢才會真的變貴。
中性利率:一條不上坡也不下坡的路
「中性」的利率,是既不鼓勵你花、也不鼓勵你存的那個水準,像一段平路。這個概念是瑞典經濟學家維克塞爾(Knut Wicksell)在 1898 年提出的。伍德福德受他啟發,證明央行可以靠調利率,不必去控制市面上有多少錢,就能讓經濟加速或減速。他 1998 年有一篇論文,標題就叫〈Doing without money〉。科學背景文件說,現在絕大多數央行都用設定利率目標的方式做事。
第三條為什麼要「超過」?假設定存利率 2%,物價一年漲 3%,錢在銀行放一年,買得到的東西反而變少了。真正影響人要花還是要存的,是扣掉物價上漲之後的利息,經濟學叫實質利率。物價多漲 1 個百分點,利率只跟著升 1 個百分點,實質利率根本沒動;升得比它多,煞車才真的踩下去。這條規則一般叫泰勒法則,來自 Taylor 1993 年的研究。
價目表不會天天改
第二條方程裡最關鍵的,是價格黏著不動。
走進任何一間診所,櫃台的掛號費、牆上的自費項目價目表,不會因為這個禮拜病人多就漲、下個禮拜少就降。改一次價,要重印價目表、更新網站,還要一位一位跟來問的人解釋。餐廳的菜單也一樣。所以價格通常隔一段時間才動一次。經濟學叫價格僵固(sticky prices)。
科學背景文件裡問了一個「沒學過經濟學的人也會問」的問題:景氣差的時候,店家為什麼不乾脆降價,把客人找回來?凱因斯的答案就是這個:價格和薪水是黏的。需求掉了,價格沒跟著掉,東西就賣不完,景氣就往下走。
既然改一次價要撐很久,改的那天就得往前看。預期明年房租、人事、材料都會漲,對手也會漲,今天就訂高一點。所以今天的物價,有一部分是大家對明天的預期。
多數新凱因斯模型用一個更簡單的設定:每一段時間,只有一部分店家「抽到籤」可以改價,其餘維持原價。這叫 Calvo 定價。這個設定有它的問題,委員會自己也寫了。
景氣的體溫計
伍德福德還帶進一個概念:產出缺口(output gap)。可以把它想成經濟的體溫計。它量的是兩個數字的差:一個是「如果價格可以完全自由調整,經濟本來會生產多少」,一個是實際生產了多少。實際比本來多,缺口是正的,景氣過熱,物價被往上推;實際比本來少,缺口是負的,物價被往下壓。穩定政策要做的,就是把缺口推回零。
這支體溫計,帶出整套理論裡最反直覺的一個結論。
油價暴漲的時候,經濟「本來能生產的量」一下子掉下來。實際的生產也掉了,但掉得比較少,因為店家平均沒有把增加的成本全部反映到價格上。這時缺口反而是正的,物價會往上衝。
舊的說明書看到生產下降,會叫你踩油門。伍德福德的模型說:踩煞車,升息,免得通膨失控。科學背景文件的說法是,即使生產在下降,再往下壓一點是合理的;看起來在破壞穩定的央行動作,可能正是合理的穩定政策。生產下降的原因不同,處方就不同。官方說明認為,這讓近年面對這類衝擊時,處理得比 1970 年代好。
皮膚科醫師對這種事不陌生。同樣是一片紅,先要分清楚是濕疹還是細菌感染,處理的方向才會對。
央行一開口,房貸利率今天就會動
三條方程裡,家庭和店家都在看明天。這帶出一個新的工具。
如果央行公開說:未來一段時間,利率會維持在很低的水準。銀行訂長期放款的利率時,今天就會把這句話算進去;背房貸的人在意的,正是未來好幾年的利率。說出口的話本身就有作用。這叫前瞻指引(forward guidance)。
科學背景文件說,前瞻指引是伍德福德等人提出的,用在利率已經降到零、沒辦法再降的時候;美國這段零利率的時期,一般算在 2008 到 2015 年。2008 年金融海嘯來時,這套模型已經存在約十年,派上了很大的用場。
前提是,央行說的話要有人信。文件寫,這一點不能視為理所當然。
官方說明的結論是:因為店家看未來,央行清楚、可信地說明自己怎麼想、打算怎麼做,已經是央行運作的核心;傳統的凱因斯理論裡沒有這一塊。
伍德福德在電話裡說,他的想法受瑞典很大的影響。瑞典比美國早好幾年訂下明確的通膨目標,事前講清楚打算怎麼做,事後解釋為什麼結果跟預測不一樣。他也談到自己念過法律。他說,這個背景可能讓他比較在意政府怎麼向人民交代:在做什麼,為什麼這樣做。很多人從經濟課一路念上來,容易把經濟看成一台照定律運轉的機器,用力一推就會動;他看到的是一群要自己做決定的人,他們怎麼理解眼前的事,本身就決定了這套系統撐不撐得住。
台灣的央行用不用?
官方說明寫:下次你的央行決定利率時,可以確定其中一項依據,是用新凱因斯模型算出來的。委員會還寫了一句「沒有其他可行的替代方案」。這是委員會的說法,不等於學界的共識。
台灣查得到的是這些。中央銀行的季刊 2013 年刊過一篇用台灣資料估計這類模型的研究(文獻裡叫 DSGE 模型),是央行經濟研究處委託政大經濟系做的。文中寫,這類模型「廣為各國中央銀行所使用」,但台灣用它分析貨幣政策的研究「至今僅有少數」。結果也不是一面倒:它預測通膨和貨幣數量比較準,整體的預測誤差卻比傳統的統計模型大。之後央行自己的研究人員、以及 2021 年委託台大的研究,也都建過這類模型。
這幾篇的首頁都註明,內容是作者的觀點,不代表中央銀行。台灣央行正式說明它用哪些模型決定利率,查不到。所以能說的只有:台灣央行的研究刊物與委託研究裡,有人在建這種模型。
還有一點跟伍德福德的模型不一樣。他的模型裡可以完全不放「市面上有多少錢」;台灣央行則長期重視 M2 這個衡量貨幣數量的指標,1992 年開始訂 M2 的成長目標區間,2020 年起改成參考區間(2.5%~6.5%),2026 年 9 月的理監事會記者會簡報裡,仍把它列為重要的參考指標。各國的做法不同。
委員會自己寫下的限制
科學背景文件的最後幾頁,把這套模型的弱點寫得很清楚。
那個「抽籤改價」的設定,被批評是為了方便而設的。原料或需求突然大漲的時候,店家其實會更常改價目表,抽籤的設定就不像真的。文獻裡試過更合理的設定,文件寫:還沒有出現新的共識模型。
前瞻指引也有一個謎。2023 年 Del Negro 等人用簡單的新凱因斯模型試算,發現央行對很久以後的承諾,在模型裡對今天的影響大得不合理。這叫「前瞻指引之謎」。修正的辦法有好幾種,文件寫:沒有一種成為共識。
戰爭、疫情、行事難測的政治人物,這種很難預料的「黑天鵝」,會怎麼改變大家的預期,文件說在現有的框架裡很難、甚至不可能抓到。
這套框架管的是平常時期的穩定,衝擊來了之後怎麼接;它的設計本來就不包括預防衝擊。文件寫,像疫情這樣的衝擊,貨幣政策和財政政策都不可能預防。
近半個世紀,衰退之後的回彈比較快,文件說很難毫無疑問地證明,這是穩定政策的功勞;只說「似乎有共識」,認為它扮演了很重要的角色。官方說明的說法是,衰退和高通膨並沒有消失,只是持續得比較短。
我們知道誰先寫的
伍德福德在電話裡還抱怨了一件事。他有點驚訝,得獎公告花了那麼多篇幅講凱因斯;他會提的,是瑞典那幾位打地基的人。他說,常有人問凱因斯是不是借用了維克塞爾的想法,凱因斯說他沒讀過維克塞爾,「但我們知道誰先寫的。」
訪問的最後,他沒有說要取消考試。那天早上他有沒有照常發下考卷,官網沒有寫。他只說,今天本來就很忙,看看會變成怎樣。
這座獎跟皮膚科沒有直接關係。文中用診所的掛號費和價目表當例子,只是為了說明「價格為什麼不天天改」,不涉及任何療程,也不代表任何診所的定價。
這是 2026 諾貝爾週的最後一座獎。10 月 5 日的生理學或醫學獎頒給光遺傳學,寫在〈2026 諾貝爾獎光遺傳學:綠藻蛋白怎麼變神經開關?〉;6 日的物理學獎頒給南極冰裡的微中子觀測站,寫在〈2026 諾貝爾物理學獎:南極冰裡怎麼抓到微中子?〉;7 日的化學獎跟童顏針的聚乳酸有一段真的關係,寫在〈2026 諾貝爾化學獎:童顏針的聚乳酸,也有左右手?〉。
8 日的文學獎得主安妮·卡森,有一本學術書的主角是西方第一個拿錢寫詩的人:在他之前,詩是禮物,在他之後,詩有了價錢。如果你讀完這篇,對「價錢是怎麼來的」還有一點興趣,她的故事在〈一個靠教古希臘文維生的人,今年拿了諾貝爾文學獎〉。9 日的和平獎頒給南非法官皮萊,寫在〈諾貝爾和平獎皮萊:強暴與廣播,怎麼算種族滅絕?〉。
三條方程的正式名稱,與幾個專有名詞
下面是科學背景文件第 29–31 頁的三條方程,用文字寫,不放數學式。
| 方程 | 正式名稱 | 白話 |
|---|---|---|
| 第一條 | 新凱因斯 IS 曲線 | 今天的產出缺口,取決於「預期明天的產出缺口」,減去「實質利率與自然利率的差」。利率高於中性水準,大家就少花、多存 |
| 第二條 | 新凱因斯菲利浦曲線 | 今天的通膨,等於打了折的「預期明天的通膨」,加上產出缺口的影響。店家看著未來定價,景氣太熱、成本上升,價格就漲 |
| 第三條 | 政策規則(泰勒法則,Taylor 1993) | 通膨上升 1 單位,名目利率要升超過 1 單位,實質利率才會真的上升 |
- 停滯性通膨(stagflation):科學背景文件第 11 頁的定義是高失業加上高通膨。用菲利浦曲線的話說,是曲線往外移:同樣的失業率,配到更高的通膨。
- 盧卡斯批判(Lucas critique):中文譯名照台灣中央銀行季刊的用法。科學背景文件第 6 頁的說法是,理論如果只建立在總體資料之間的相關性上,政策一改,底下每個人的行為就跟著改,原本的相關性也就變了;政策愈想有系統地利用那條關係,那條關係就愈不穩定。第 12 頁舉的是盧卡斯 1972 年的例子。
- 舊模型的消費函數:科學背景文件第 9 頁,假設大約三分之二的可支配所得被花掉,算出政府支出的乘數約 3、發支票的乘數約 2。
- 消費的隨機漫步:科學背景文件第 19 頁把霍爾的檢定稱為 “random walk consumption hypothesis test”。80% 與 20% 的數字見官方大眾版說明與科學背景文件第 25 頁。
- 價格僵固的設定:多數新凱因斯模型用 Calvo(1983)的設定,每一期只有一部分企業可以改價(科學背景文件第 35 頁)。另一種常見寫法出自 Rotemberg。
- 產出缺口:官方大眾版說明寫,這個概念是伍德福德引進的。形式上的定義是實際產出與「自然產出」之差;自然產出是市場價格可以完全自由變動、需求與供給完全對齊時的產出水準。
- 自然利率:維克塞爾 1898 年提出(科學背景文件第 29 頁)。
- 新凱因斯模型之前的關鍵貢獻:科學背景文件第 6 頁列出 Taylor(1979)、Rotemberg(1982)、Calvo(1983)、Blanchard 與 Kiyotaki(1987)等人,並寫這個框架建立在許多研究者的貢獻上,包括幾位諾貝爾得主。
- 讓模型能用真實資料估計、算出數字的,是 Rotemberg 與 Woodford 1997 年在 NBER Macroeconomics Annual 的論文;央行要把想法講清楚的代表作,是 Woodford 2005 年在 Jackson Hole 研討會的論文〈Central bank communication and policy effectiveness〉。
- 瑞典央行的模型:叫 MAJA(Modell för Allmän JämviktsAnalys),Corbo 與 Strid 2020 年開發;核心模型有 29 種外生衝擊,其中 16 種來自國內。瑞典央行升息之後,各項數字的反應是先小、後大、再慢慢回來。科學背景文件也寫,連 MAJA 算出來的結果,也只是決定利率的參考之一(第 45–47 頁)。
兩位得主與這座獎的數字
- 羅伯特·霍爾(Robert E. Hall):1943 年生於美國加州 Palo Alto,1967 年 MIT 經濟學博士,大學念加州大學柏克萊分校。1978 年起在史丹佛,官方新聞稿寫他的所屬是史丹佛大學;他另任史丹佛大學胡佛研究所資深研究員(榮譽)。2010 年美國經濟學會會長,美國國家科學院院士,現任美國國家經濟研究局(NBER)景氣循環認定委員會主席。
- 霍爾也以失業與勞動市場的研究聞名,但官方三份文件列為得獎理由的,是他 1978 年與 1982 年的消費研究。
- 他自己的網頁寫,「淡水/鹹水經濟學家」(fresh-water/salt-water economists)這個說法,是他 1976 年在一篇論文裡提出的,還開玩笑說用這個詞的部落客請捐 1 美元。
- 麥可·伍德福德(Michael Woodford):1955 年生於美國麻州 Chicopee,芝加哥大學學士、耶魯法學院 J.D.、1983 年 MIT 經濟學博士。哥倫比亞大學 John Bates Clark 政治經濟學講座教授。《Interest and Prices》獲 2003 年美國出版商協會經濟類最佳專業/學術書獎。
- 宣布:2026 年 10 月 12 日(星期一),由瑞典皇家科學院秘書長 Ellen Moons 宣布。官方公告的時間是「最早 11:45」(瑞典夏令時間),也就是台灣時間最早 17:45。
- 獎金:1,200 萬瑞典克朗,兩人平分。
- 這座獎由瑞典中央銀行 1968 年設立,1969 年起頒發。到 2026 年共頒 58 次、101 人,其中女性 3 人;兩人共得的有 21 次。
- 新聞稿引述經濟學獎委員會主席 John Hassler:這些模型現在被全世界的央行與政府使用,讓我們更能應付能源危機,或家庭消費突然改變這類衝擊。
- 兩位得主與台灣的個人淵源:查無資料。霍爾的電話訪問:諾貝爾官網目前沒有。
台灣中央銀行的研究刊物:查得到的部分
- 黃俞寧,〈動態隨機一般均衡架構在台灣貨幣政策制定上之應用〉,中央銀行季刊第 35 卷第 1 期(民國 102 年/2013),3–34 頁。中央銀行經濟研究處委託研究,執行單位為政治大學經濟學系。摘要:此類模型對通膨與 M2 的預測較好,整體預測誤差比傳統的 VAR 模型差(金融海嘯前的長期預測則較佳);估計結果顯示,台灣央行採取的是貨幣成長率法則,而非利率法則,且相當重視消費者物價的穩定。這是研究者的估計,不是央行的自述。https://www.cbc.gov.tw/
tw/ public/ Attachment/ 3514109171.pdf - 余軒(中央銀行經濟研究處助理研究員),〈不同勞動市場摩擦下之動態隨機一般均衡模型的總體預測分析〉,中央銀行季刊第 44 卷第 1 期(民國 111 年/2022),起始頁 29。https://www.cbc.gov.tw/
dl-187799-199465244ca64687a3b2e1261c48e8b6.html - 中央銀行委託研究(109cbc-經1),台灣大學蔡宜展等,建構「中大型 DSGE-VAR 模型」預測台灣中長期經濟成長率,經費新台幣 60 萬元。https://www.cbc.gov.tw/
dl-173120-90f3c00244374006825ce9c1f57df69d.html - 以上各篇都註明,內容純係作者觀點,不代表中央銀行。
- M2:中央銀行 1992 年開始設定 M2 成長目標區間,2020 年起改為參考區間(2.5%~6.5%);2026 年 9 月 17 日理監事會後記者會簡報第 5 頁,仍列為貨幣政策的重要參考指標。https://www.cbc.gov.tw/
tw/ dl-227630-893c0c190db3484ebf1259016363c814.html
參考資料
諾貝爾官方(2026-10-12 讀取)
- The Royal Swedish Academy of Sciences,Press release: The Prize in Economic Sciences 2026,2026-10-12:https://www.nobelprize.org/
prizes/ economic-sciences/ 2026/ press-release/ - Popular information: Microfoundations deliver macro insights:https://www.nobelprize.org/
prizes/ economic-sciences/ 2026/ popular-information/ - Advanced information(科學背景文件): Microeconomic foundations of macroeconomic stabilization:https://www.nobelprize.org/
prizes/ ;文中頁碼為 PDF 閱讀器頁數:https://www.nobelprize.org/economic-sciences/ 2026/ advanced-information/ uploads/ 2026/ 10/ advanced-economicsciencesprize2026.pdf - Michael Woodford – Interview(電話訪問):https://www.nobelprize.org/
prizes/ economic-sciences/ 2026/ woodford/ interview/ - Robert E. Hall – Facts:https://www.nobelprize.org/
prizes/ ;Michael Woodford – Facts:https://www.nobelprize.org/economic-sciences/ 2026/ hall/ facts/ prizes/ economic-sciences/ 2026/ woodford/ facts/ - Prize announcement:https://www.nobelprize.org/
prizes/ ;Prize announcement dates:https://www.nobelprize.org/economic-sciences/ 2026/ prize-announcement/ prizes/ about/ prize-announcement-dates/ - Facts on the Prize in Economic Sciences:https://www.nobelprize.org/
prizes/ facts/ facts-on-the-prize-in-economic-sciences/
得主的論文與著作
- Hall RE,Stochastic implications of the life cycle-permanent income hypothesis: theory and evidence,J Polit Econ 1978;86(6):971–987 doi:10.1086/260724
- Hall 與 Mishkin,The sensitivity of consumption to transitory income: estimates from panel data on households,Econometrica 第 50 卷第 2 期(1982),起始頁 461,doi:10.2307/1912638
- Woodford M,Doing without money: controlling inflation in a post-monetary world,Rev Econ Dyn 1998;1(1):173–219 doi:10.1006/redy.1997.0006
- Woodford M,Interest and Prices: Foundations of a Theory of Monetary Policy,Princeton University Press,2003
- Rotemberg 與 Woodford,An optimization-based econometric framework for the evaluation of monetary policy,NBER Macroeconomics Annual 第 12 卷(1997),297–346 頁
- Woodford M,Central bank communication and policy effectiveness,Jackson Hole Economic Policy Symposium(2005),399–474 頁
得主所屬機構
- Robert E. Hall,About:https://rehall.people.stanford.edu/
about - Hoover Institution,Robert E. Hall:https://www.hoover.org/
profiles/ robert-e-hall - Michael Woodford,Biography(Columbia University):https://blogs.cuit.columbia.edu/
mw2230/ biography/